Executive Intelligence. Industrial Risk. Geopolitics.
Strategic Sparring
for Decision-Makers
Risk intelligence across technology, law, markets and power dynamics.
Verdeckte Geschäftsrisiken, strategische Widersprüche und kritische Abhängigkeiten frühzeitig erkennen.
Kostenlose Analyse starten →
Verdeckte Machtstrukturen, Führungsrisiken und organisatorische Blockaden frühzeitig erkennen.
Kostenlose Analyse starten →
Geopolitische Risiken, globale Abhängigkeiten und kritische Lieferkettenrisiken frühzeitig erkennen.
Kostenlose Analyse starten →
Identify hidden business risks, strategic contradictions and critical dependencies at an early stage.
Start Free Analysis →
Identify hidden power structures, leadership risks and organizational blockers at an early stage.
Start Free Analysis →
Identify geopolitical risks, global dependencies and critical supply-chain vulnerabilities at an early stage.
Start Free Analysis →
Verdeckte Geschäftsrisiken, strategische Widersprüche und kritische Abhängigkeiten frühzeitig erkennen.
Kostenlose Analyse starten →
Verdeckte Machtstrukturen, Führungsrisiken und organisatorische Blockaden frühzeitig erkennen.
Kostenlose Analyse starten →
Geopolitische Risiken, globale Abhängigkeiten und kritische Lieferkettenrisiken frühzeitig erkennen.
Kostenlose Analyse starten →
Identify hidden business risks, strategic contradictions and critical dependencies at an early stage.
Start Free Analysis →
Identify hidden power structures, leadership risks and organizational blockers at an early stage.
Start Free Analysis →
Identify geopolitical risks, global dependencies and critical supply-chain vulnerabilities at an early stage.
Start Free Analysis →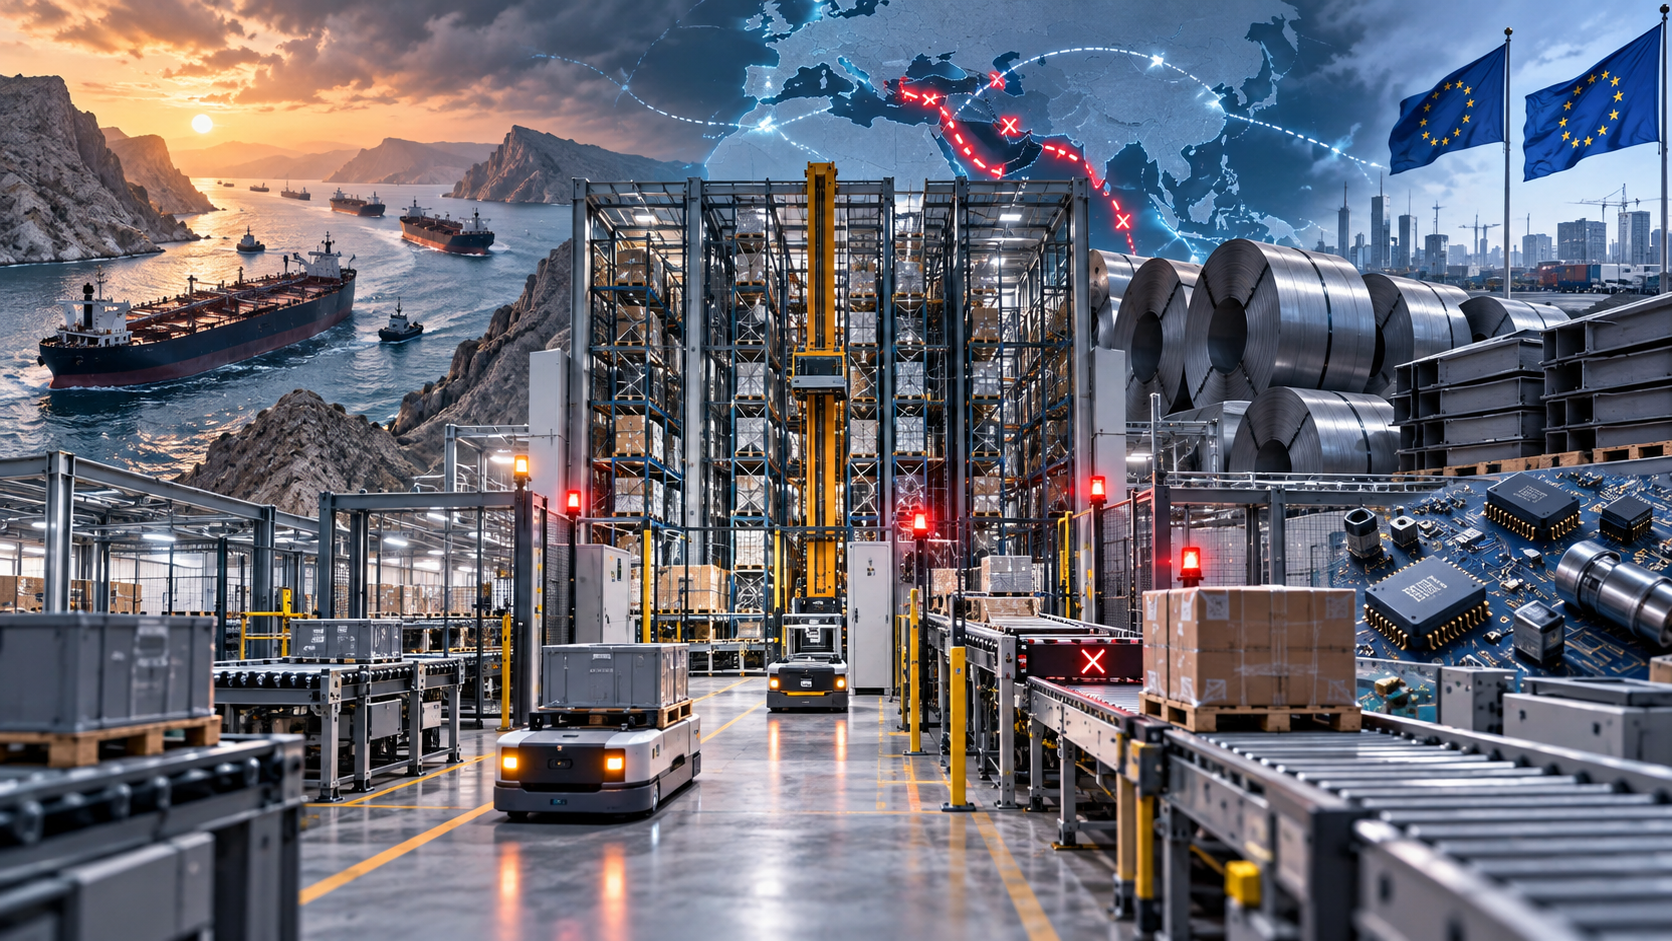
Strategic Risk Intelligence Brief von Global Insight Group.
Diese Analyse basiert auf dem von Michaela Schaaf-Hoffelner entwickelten GFDD Framework™ und wurde für Führungskräfte, Investoren und strategische Entscheider erstellt.
Aktualisiert am: 10. September 2026
Die geopolitische Lage im September 2026 entwickelt sich zu einem Resilienz-Stresstest für Europas Intralogistik und Automatisierungsindustrie. Die Eskalation an der Straße von Hormus, neue EU-Einfuhrbeschränkungen für Stahl und die zunehmende Fragmentierung globaler Lieferketten treffen eine Branche, deren Projekte von präzise getakteten Material-, Komponenten- und Logistikströmen abhängig sind.
Für europäische Hersteller von Fördertechnik, Regalbediengeräten, FTS/AGVs, Robotik, Steuerungstechnik und Lagerautomatisierung entstehen daraus drei kritische Risikokanäle:
Das eigentliche Risiko liegt jedoch in der Kombination dieser Faktoren: Geopolitische Schocks treffen gleichzeitig auf steigende Kosten, regulatorischen Druck und teilweise langsame interne Entscheidungsstrukturen europäischer Unternehmen.
Die militärische Eskalation im Nahen Osten hat einen kritischen Schwellenwert überschritten. Nach gegenseitigen Schlägen zwischen US-Streitkräften und den iranischen Revolutionsgarden (IRGC) – einschließlich iranischer Raketenangriffe und amerikanischer Angriffe auf iranische Öltanker – hat Teheran zudem eine Ausweitung maritimer Sperr- beziehungsweise Ausschlusszonen rund um die Straße von Hormus angekündigt.
Aktuelle Daten von Reuters zeigen, wie stark der Schiffsverkehr bereits eingebrochen ist: Während vor der Eskalation rund 125 kommerzielle Schiffe pro Tag die Straße von Hormus passierten, wurden zuletzt nur noch wenige tägliche Durchfahrten registriert.
Der Schiffsverkehr durch die Straße von Hormus ist massiv beeinträchtigt. Dies treibt die Rohölpreise – Brent überschritt zeitweise die Marke von 100 USD – und erhöht gleichzeitig Risiken für Frachtraten, Versicherungen und alternative Transportwege.
Für europäische Industrieunternehmen entsteht damit nicht nur ein Energiepreisrisiko. Die Krise entwickelt sich zunehmend zu einem globalen Logistik- und Lieferkettenrisiko.
Verzögerung bei Schlüsselkomponenten
Elektronische Bauteile, Leistungshalbleiter, Sensoren und Aktoren aus asiatischen Fertigungszentren können durch beeinträchtigte oder umgeleitete Seefrachtrouten verspätet eintreffen.
Dies verlängert die Vorlaufzeiten für Schaltschrank-, Maschinen- und Anlagenmontage.
Auch große Logistikunternehmen reagieren bereits auf die Lage. Maersk weist in seinem aktuellen Middle East Operational Update auf Einschränkungen und Änderungen bei Transportlösungen in mehreren Golfstaaten hin.
Projektverzögerungen und Pönalen
Intralogistik-Projekte – etwa automatische Hochregallager, Sortiersysteme oder komplexe Förderanlagen – sind eng getaktete Großprojekte.
Verzögerungen bei der Anlieferung von Anlagenteilen können zu:
führen.
Besonders kritisch wird dies bei großen Endkunden aus E-Commerce, Automotive, Produktion und Distribution, deren eigene Betriebsstarts vom Fertigstellungstermin der Automationsanlage abhängen.
Während sich die globale Logistikkrise verschärft, steigt gleichzeitig der regulatorische Druck im europäischen Heimatmarkt.
Ab dem 1. Oktober 2026 greifen neue EU-Vorschriften, die bei betroffenen Stahlimporten einen nachvollziehbaren Nachweis darüber verlangen, in welchem Land der Stahl ursprünglich geschmolzen und gegossen wurde – das sogenannte „Melt and Pour“-Prinzip.
Die entsprechende Durchführungsverordnung wurde am 28. August 2026 beschlossen und gilt ab 1. Oktober 2026. Nach EUR-Lex – Amtsblatt der Europäischen Union müssen Importeure für die betroffenen Produktgruppen entsprechende Nachweise zum „country of melt and pour“ und zur Schmelznummer vorlegen. Fehlen geeignete überprüfbare Nachweise, kann die Einfuhr zurückgewiesen werden.
Automations- und Intralogistikanbieter gehören zu den stahlintensiven Industrieunternehmen.
Stahlkonstruktionen bilden einen wesentlichen Bestandteil vieler Anlagen, darunter:
Damit wird eine regulatorische Änderung im Stahlimport unmittelbar zu einem Projekt-, Kosten- und Lieferkettenrisiko für Intralogistikunternehmen.
Zulieferer, die den erforderlichen Herkunftsnachweis nicht rechtzeitig erbringen können, riskieren Probleme beziehungsweise eine Zurückweisung der Einfuhr an den EU-Außengrenzen.
Gerade bei internationalen Lieferketten mit mehreren Zwischenhändlern oder Verarbeitungsstufen kann die Dokumentation der tatsächlichen Stahlherkunft komplex werden.
Die Konsequenz: Ein formal fehlender Herkunftsnachweis kann im schlimmsten Fall dazu führen, dass benötigte Komponenten nicht rechtzeitig auf der Baustelle eintreffen.
Wenn Unternehmen kurzfristig auf zertifizierte oder rein europäische Stahlquellen ausweichen müssen, können gleichzeitig die Beschaffungspreise steigen.
Damit trifft ein zusätzlicher Kostenfaktor auf Unternehmen, deren Margen bereits durch:
unter Druck geraten.
Parallel dazu beschleunigt sich die geoökonomische Fragmentierung der Weltwirtschaft.
Anhaltende Handelskonflikte, geopolitische Spannungen, Zölle, Sanktionen und Exportkontrollen zwingen Unternehmen zunehmend dazu, ihre globalen Beschaffungsnetzwerke neu zu bewerten.
Der Internationale Währungsfonds – IMF beschreibt genau diese Entwicklung: Wirtschaftspolitik, Versorgungssicherheit und nationale Sicherheitsinteressen verschmelzen zunehmend. Strategische Abhängigkeiten werden dadurch selbst zu einem geopolitischen Machtfaktor – mit der Gefahr einer weitergehenden Fragmentierung globaler Wirtschafts- und Lieferkettenstrukturen.
Das jahrzehntelang dominierende Modell hochoptimierter globaler Just-in-Time-Lieferketten wird zunehmend durch regionale Lieferkorridore, Nearshoring und höhere Sicherheitsbestände ergänzt oder ersetzt.
Viele Endkunden – beispielsweise aus der Automobilindustrie oder dem Maschinenbau – reagieren auf die geopolitische Unsicherheit mit Investitionszurückhaltung.
Große Investitionen in neue Fabrikautomation, Logistikzentren oder Distributionsstandorte werden verschoben oder neu bewertet.
Für europäische Automatisierungsanbieter kann dies zu einer spürbaren Abkühlung beim Auftragseingang führen.
Gleichzeitig müssen Unternehmen ihre eigene Lieferfähigkeit absichern.
Kritische Komponenten wie:
müssen teilweise in höheren Mengen bevorratet werden.
Damit entsteht ein paradoxer Effekt:
Unternehmen brauchen mehr Liquidität, um ihre Lieferketten resilienter zu machen – während geopolitische Risiken gleichzeitig Margen und Auftragseingänge belasten.
Kapital, das in Sicherheitsbeständen gebunden wird, fehlt unter Umständen für dringend benötigte F&E-Investitionen und technologische Weiterentwicklung.
Die entscheidende Entwicklung liegt nicht in einem einzelnen Risiko.
Die Risiken treten gleichzeitig auf und verstärken sich gegenseitig.
Die physische Störung wichtiger Transportwege trifft auf eine Phase, in der europäische Hersteller durch regulatorische Anforderungen, steigende Beschaffungskosten und den notwendigen Umbau ihrer Lieferketten finanziell und administrativ ohnehin stark beansprucht sind.
Damit entsteht eine klassische systemische Risikokaskade:
Geopolitische Eskalation → Logistikstörung → Komponentenengpass → Projektverzögerung → Kostenanstieg → Margendruck → Liquiditätsbindung → Investitionszurückhaltung.
Genau solche Wechselwirkungen zwischen globalen Entwicklungen, wirtschaftlichen Abhängigkeiten und internen Unternehmensstrukturen stehen im Zentrum einer systemischen Risikoanalyse.
Der vielleicht größte blinde Fleck vieler Vorstände liegt jedoch nicht in den externen logistischen Störungen.
Er liegt in der internen organisationalen Resilienz.
Wenn geopolitische Risiken auf verkrustete, langsame oder politisierte Entscheidungsprozesse in europäischen Traditionsunternehmen treffen, kann daraus eine Paralyse bei der Krisenbewältigung entstehen.
Unternehmen, die ihre informellen Machtstrukturen und ihre formale Governance nicht im Griff haben, reagieren zu langsam auf:
Damit wird aus einer externen Lieferkettenkrise ein internes Wettbewerbsproblem.
Agilere Wettbewerber können alternative Lieferanten schneller freigeben, Beschaffungsstrategien ändern, Verträge anpassen oder Projekte neu priorisieren.
Geopolitisches Risiko wird damit zunehmend zu einer Frage der organisatorischen Entscheidungsgeschwindigkeit.
Alle Zulieferer für Stahlbau- und Blechteile sollten kurzfristig auf die Einhaltung der neuen EU-Nachweispflichten zum 1. Oktober 2026 überprüft werden.
Besonders relevant sind:
Ziel ist es, mögliche Lieferunterbrechungen bei laufenden Großprojekten frühzeitig zu erkennen.
Projektverträge für Neugeschäfte sollten rechtlich darauf geprüft werden, wie mit außergewöhnlichen geopolitischen Störungen umgegangen wird.
Besonders relevant sind:
Unternehmen müssen verhindern, dass Risiken, die außerhalb ihres direkten Einflussbereiches liegen, vollständig in der eigenen Projektmarge hängen bleiben.
Neben der Lieferkette sollten Unternehmen ihre Entscheidungsarchitektur überprüfen.
Eine mögliche Maßnahme ist die Etablierung einer Fast-Track-Taskforce für geopolitische Risiken mit direkter Berichtslinie zum Vorstand.
Operative Entscheidungen wie:
müssen im Krisenfall innerhalb von Stunden oder wenigen Tagen möglich sein – nicht erst nach wochenlangen Abstimmungsschleifen.
Die aktuelle Lieferkettenkrise zeigt, wie schnell mehrere zunächst voneinander getrennte Risiken zu einer gemeinsamen Belastungsprobe werden können.
Die Straße von Hormus, steigende Energie- und Transportkosten, neue EU-Stahlregeln, geoökonomische Fragmentierung und der Umbau globaler Lieferketten treffen eine europäische Intralogistik- und Automatisierungsindustrie, die stark von global verfügbaren Komponenten, planbaren Projektlaufzeiten und stabilen Investitionsbedingungen abhängig ist.
Doch externe Risiken allein entscheiden nicht darüber, welche Unternehmen diese Phase erfolgreich bewältigen.
Entscheidend wird sein, wie schnell Unternehmen Abhängigkeiten erkennen, Entscheidungen treffen und ihre Lieferketten sowie internen Strukturen anpassen können.
Die eigentliche Frage lautet daher nicht nur:
Wie resilient ist die Lieferkette?
Sondern:
Wie resilient ist das Unternehmen, das sie steuern muss?
Eine Störung der Straße von Hormus beeinflusst Energiepreise, Schifffahrtsrouten, Frachtkosten und globale Lieferzeiten. Für Automatisierungsunternehmen können dadurch elektronische Komponenten, Sensoren, Aktoren und andere Bauteile verspätet eintreffen und laufende Projekte verzögern.
Intralogistikanlagen enthalten große Mengen an Stahl. Können Lieferanten die geforderten Herkunftsnachweise nicht erbringen, können Probleme bei der Einfuhr in die EU entstehen. Gleichzeitig kann der Wechsel auf alternative Stahlquellen die Beschaffungskosten erhöhen.
Zu den zentralen Risiken zählen längere Lieferzeiten, Komponentenengpässe, steigende Transportkosten, Projektverzögerungen, höhere Sicherheitsbestände, Liquiditätsbindung und mögliche Konventionalstrafen.
Je schneller sich geopolitische Rahmenbedingungen verändern, desto schneller müssen Unternehmen auf Lieferausfälle, Preissteigerungen und alternative Beschaffungsmöglichkeiten reagieren. Langsame oder politisierte Entscheidungsstrukturen können daher selbst zu einem zusätzlichen Geschäftsrisiko werden.
Besonders wichtig sind Supply-Chain-Mapping, Stahlherkunft und Compliance, Single-Source-Abhängigkeiten, Vertragsklauseln für geopolitische Lieferstörungen sowie die Geschwindigkeit interner Eskalations- und Entscheidungsprozesse.
Die Analyse zeigt, warum Energie, Transportwege und insbesondere strategische Chokepoints wie die Straße von Hormus nicht nur Preisfaktoren, sondern geopolitische Machtinstrumente mit unmittelbaren Auswirkungen auf Europa und seine Industrie sind.
Rohstoffe, Seltene Erden, Halbleiter und globale Lieferketten werden zunehmend zu strategischen Machtinstrumenten. Die Analyse zeigt, welche strukturellen Abhängigkeiten daraus für Europas Industrie entstehen.
Autorin von Global Insight Group Intelligence:
Michaela Schaaf-Hoffelner verfügt über mehr als 35 Jahre Erfahrung im strategischen sowie technischen Projekt- und Produktmanagement – insbesondere in den Bereichen IT, Steuerungstechnik und Intralogistik. Durch ihre langjährige Arbeit an komplexen Systemen erkennt sie frühzeitig strukturelle Risiken und Brüche in der dynamischen Passung, die in klassischen Analysen oft übersehen werden.
Ihr Fokus liegt darauf, kausale Zusammenhänge und systemische Abhängigkeiten sichtbar zu machen und sie in konkrete strategische Vorteile für Investoren und Entscheider zu übersetzen. Ihre Analysen verbinden tiefes technisches Systemverständnis mit geopolitischen und wirtschaftlichen Entwicklungen.
GFDD Framework™ und GFDD Diagnostics™ sind proprietäre Analysekonzepte von Michaela Schaaf-Hoffelner. © 2026 Global Insight Group LLC. Alle Rechte vorbehalten.
Sie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen