Executive Intelligence. Industrial Risk. Geopolitics.
Strategic Sparring
for Decision-Makers
Risk intelligence across technology, law, markets and power dynamics.
Verdeckte Geschäftsrisiken, strategische Widersprüche und kritische Abhängigkeiten frühzeitig erkennen.
Kostenlose Analyse starten →
Verdeckte Machtstrukturen, Führungsrisiken und organisatorische Blockaden frühzeitig erkennen.
Kostenlose Analyse starten →
Geopolitische Risiken, globale Abhängigkeiten und kritische Lieferkettenrisiken frühzeitig erkennen.
Kostenlose Analyse starten →
Identify hidden business risks, strategic contradictions and critical dependencies at an early stage.
Start Free Analysis →
Identify hidden power structures, leadership risks and organizational blockers at an early stage.
Start Free Analysis →
Identify geopolitical risks, global dependencies and critical supply-chain vulnerabilities at an early stage.
Start Free Analysis →
Verdeckte Geschäftsrisiken, strategische Widersprüche und kritische Abhängigkeiten frühzeitig erkennen.
Kostenlose Analyse starten →
Verdeckte Machtstrukturen, Führungsrisiken und organisatorische Blockaden frühzeitig erkennen.
Kostenlose Analyse starten →
Geopolitische Risiken, globale Abhängigkeiten und kritische Lieferkettenrisiken frühzeitig erkennen.
Kostenlose Analyse starten →
Identify hidden business risks, strategic contradictions and critical dependencies at an early stage.
Start Free Analysis →
Identify hidden power structures, leadership risks and organizational blockers at an early stage.
Start Free Analysis →
Identify geopolitical risks, global dependencies and critical supply-chain vulnerabilities at an early stage.
Start Free Analysis →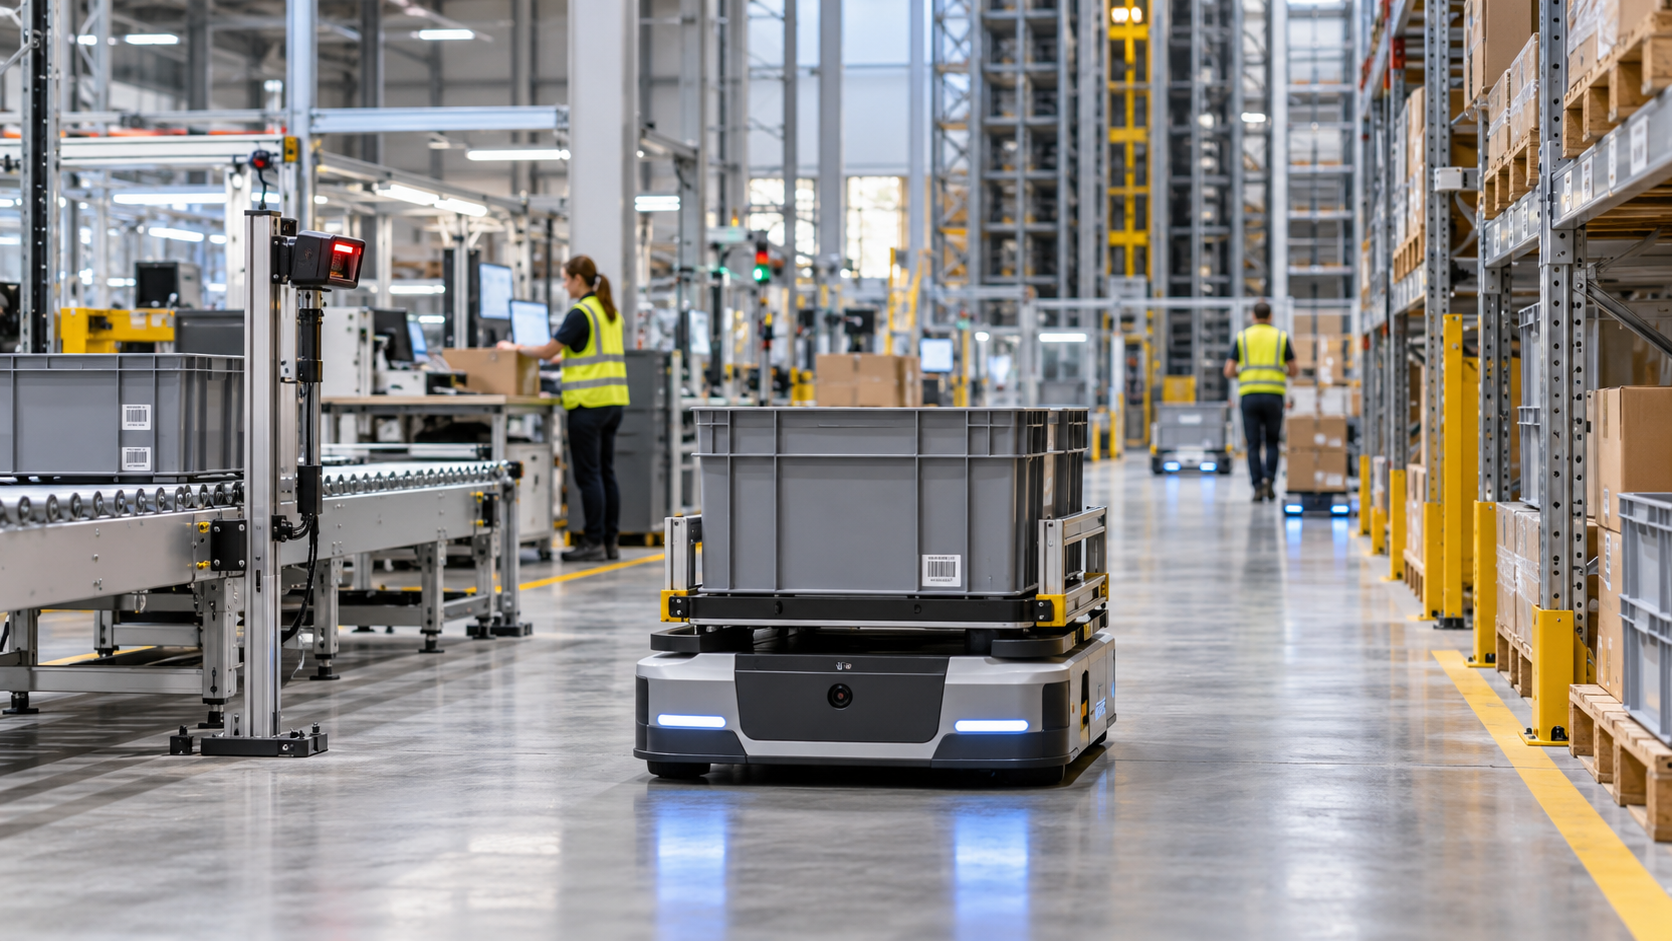
Strategic Risk Intelligence Brief von Global Insight Group.
Diese Analyse basiert auf dem von Michaela Schaaf-Hoffelner entwickelten GFDD Framework™ und wurde für Führungskräfte, Investoren und strategische Entscheider erstellt.
Aktualisiert am: 23. Oktober 2026
Europas Industrie steckt nicht einfach in der Krise. Unter der schwachen Gesamtentwicklung entstehen Gewinner und Verlierer, deren Wachstum inzwischen weit auseinanderliegt. Besonders deutlich wird diese neue industrielle Zweiteilung im Maschinenbau und in der Intralogistik.
Während Spezialmaschinen, Energie- und Verteilungstechnik sowie Optik stark wachsen, verlieren klassische Werkzeugmaschinen. Gleichzeitig verändert sich in der Intralogistik die Art, wie Unternehmen automatisieren. Große Greenfield-Projekte treffen auf einen Markt, der zunehmend bestehende Anlagen optimiert.
Das könnte die Spielregeln der europäischen Automatisierungsindustrie verändern.
Das gesamte verarbeitende Gewerbe der EU bewegte sich zwischen Januar 2025 und August 2026 praktisch seitwärts. Die Produktion stieg lediglich um 0,1 Prozent.
Darunter verbergen sich jedoch extreme Unterschiede.
Sonstige Spezialmaschinen legten um 27,6 Prozent zu. Motoren und Turbinen erreichten +24,0 Prozent, optische und photonische Geräte +20,7 Prozent und elektrische Verteilungs- und Schalttechnik +11,8 Prozent.
Auf der anderen Seite stehen klassische Werkzeugmaschinen. Ihre Produktion sank im selben Zeitraum um 7,5 Prozent. Pumpen und Kompressoren kamen lediglich auf ein Plus von 1,3 Prozent.
Allein im Maschinenbau existieren damit zwei völlig unterschiedliche Konjunkturen. Spezialmaschinen wachsen massiv, während traditionelle Investitionsgüter teilweise stagnieren oder schrumpfen.
Die entscheidende Frage lautet deshalb nicht mehr, ob Europas Industrie wächst.
Entscheidend ist, wofür Unternehmen überhaupt noch investieren.
Genau hier wird die Intralogistik interessant. Die Herstellung von Hebezeugen und Fördermitteln, zu der wesentliche Teile klassischer Intralogistiktechnik gehören, zeigte 2025 in der EU zunächst eine deutliche Schwäche.
Im Januar 2025 lag die Produktion 7,0 Prozent unter dem Vorjahr, im Februar sogar 8,0 Prozent. Im August 2025 betrug das Minus noch 4,9 Prozent.
2026 drehte die Entwicklung: +3,9 Prozent im Januar, +4,8 Prozent im Juni und noch +1,5 Prozent im August.
Das ist kein explosiver Boom. Es ist eine selektive Erholung.
Und Deutschland fällt dabei auf. Während die EU-Produktion im August 2026 gegenüber dem Vorjahr um 1,5 Prozent zulegte, lag Deutschland bei -6,9 Prozent.
Diese Divergenz ist bemerkenswert. Sie bedeutet nicht automatisch, dass Deutschland technologisch zurückfällt. Sie passt aber zu einem zweiten Trend, der für die Intralogistik möglicherweise noch wichtiger ist.
Der europäische Logistikmarkt wächst derzeit weniger über zusätzliche Fläche als über die bessere Nutzung vorhandener Standorte.
CBRE erwartet, dass die Nettoexpansion europäischer Logistikflächen erst 2027 wieder stärker anzieht. Unternehmen wechseln derzeit häufiger in effizientere Gebäude oder modernisieren bestehende Strukturen, statt ihre Flächen massiv auszubauen.
Auch Deutschland zeigt dieses Muster. Im ersten Quartal 2026 sank der Flächenumsatz in neu errichteten Logistikgebäuden gegenüber dem Vorjahr um 21 Prozent. Der Anteil von Neubauten am gesamten Flächenumsatz fiel auf 40 Prozent.
Das ist für die Intralogistik entscheidend.
Ein Greenfield-Projekt bedeutet häufig ein neues Logistikzentrum mit neuer Fördertechnik, Lagertechnik, Steuerung und groß dimensionierter Automatisierung. Brownfield bedeutet dagegen: Ein vorhandenes Lager wird effizienter gemacht.
Unternehmen investieren dann weiterhin in Automatisierung, aber nicht zwangsläufig in eine komplett neue Anlage.
Genau hier liegt ein häufig übersehener Unterschied.
Automatisierung kann über autonome mobile Roboter, fahrerlose Transportsysteme, Software, Picking-Technologien oder modulare Fördertechnik erfolgen. Diese Lösungen lassen sich häufig schrittweise in bestehende Logistikzentren integrieren.
Große fest installierte automatische Lager- und Bereitstellungssysteme, sogenannte AS/RS-Systeme mit Regalbediengeräten, Shuttles, Liften oder Cube-Systemen, sind dagegen wesentlich kapitalintensiver.
Und ihre Marktdurchdringung ist überraschend gering.
Nach einer aktuellen Prologis-Auswertung verfügen lediglich 3 bis 5 Prozent der untersuchten Lager über solche fest installierten Vollautomatisierungssysteme. Mobile Roboter und fahrerlose Transportsysteme erreichen dagegen bereits eine Verbreitung von 10 bis 15 Prozent.
Damit bekommt der Begriff „Warehouse Automation Boom“ eine völlig andere Bedeutung.
Ein wachsender Automatisierungsmarkt bedeutet nicht automatisch, dass große fest installierte Vollautomatisierungsprojekte im gleichen Tempo wachsen.
Auch die Nachfrage nach Logistikimmobilien widerspricht einer einfachen Krisenerzählung.
Transport- und Logistikunternehmen stellten im ersten Quartal 2026 mit 41 Prozent sogar die größte Nachfragegruppe auf dem deutschen Industrie- und Logistikimmobilienmarkt. Produktionsunternehmen kamen dagegen nur noch auf 18 Prozent, ganze 14 Prozentpunkte weniger als ein Jahr zuvor.
Das deutet auf einen wichtigen Strukturwandel hin.
Die Logistik verschwindet nicht. Aber ihre Investitionslogik verändert sich.
Unternehmen brauchen weiterhin Produktivität, Geschwindigkeit und Automatisierung. Gleichzeitig bleiben große industrielle Kapazitätserweiterungen und neue Greenfield-Projekte schwieriger.
Der Gewinner könnte deshalb zunehmend die Brownfield-Automatisierung sein: bestehende Lager intelligenter machen, Durchsatz erhöhen, Personalengpässe kompensieren und Technik modular ergänzen.
Für die Intralogistik entsteht daraus eine strategische Frage.
Wenn Marktstudien steigende Automatisierungsinvestitionen melden, reicht es nicht mehr, nur auf das gesamte Marktvolumen zu schauen. Entscheidend ist, welche Art von Automatisierung wächst.
Wachsen großvolumige Greenfield-Komplettanlagen? Oder fließt immer mehr Kapital in Retrofit, mobile Robotik, Software und modulare Brownfield-Lösungen?
Diese Unterscheidung kann darüber entscheiden, welche Geschäftsmodelle tatsächlich vom Automatisierungstrend profitieren.
Europas Industrie zeigt bereits, dass Wachstum und Krise gleichzeitig existieren können. Die Intralogistik zeigt nun möglicherweise die nächste Stufe dieser Entwicklung:
Nicht Automatisierung gegen Nicht-Automatisierung entscheidet über Gewinner und Verlierer, sondern die Frage, welche Art von Automatisierung Unternehmen noch finanzieren und wirklich brauchen.
Eurostat, Production in industry – monthly data, Dataset sts_inpr_m, NACE Rev. 2, Datenstand August 2026.
CBRE, European Real Estate Market Outlook 2026 und deutscher Industrie- und Logistikimmobilienmarkt 2026.
Prologis Research, Applied Automation in the Warehouse Boosts Value Across Stakeholders, 2026.
Autorin von Global Insight Group Intelligence:
Michaela Schaaf-Hoffelner verfügt über mehr als 35 Jahre Erfahrung im strategischen sowie technischen Projekt- und Produktmanagement – insbesondere in den Bereichen IT, Steuerungstechnik und Intralogistik. Durch ihre langjährige Arbeit an komplexen Systemen erkennt sie frühzeitig strukturelle Risiken und Brüche in der dynamischen Passung, die in klassischen Analysen oft übersehen werden.
Ihr Fokus liegt darauf, kausale Zusammenhänge und systemische Abhängigkeiten sichtbar zu machen und sie in konkrete strategische Vorteile für Investoren und Entscheider zu übersetzen. Ihre Analysen verbinden tiefes technisches Systemverständnis mit geopolitischen und wirtschaftlichen Entwicklungen.
GFDD Framework™ und GFDD Diagnostics™ sind proprietäre Analysekonzepte von Michaela Schaaf-Hoffelner. © 2026 Global Insight Group LLC. Alle Rechte vorbehalten.
Sie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen